

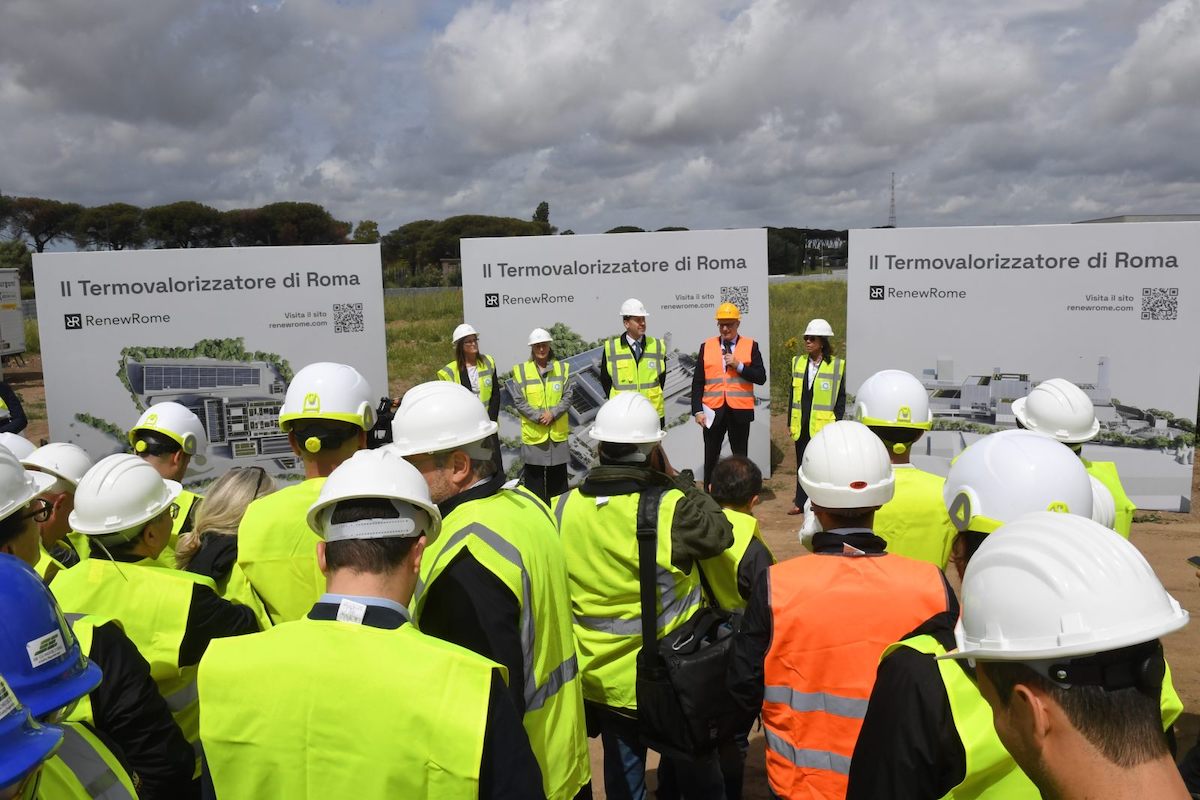
Il dibattito sul deficit sopra il 3% ha riacceso i riflettori sulla sostenibilità della finanza pubblica e anche il termovalorizzatore di Roma sta rappresentando una zavorra. Perché? Se i rifiuti di Roma diminuiscono per effetto del riciclo, dell’innovazione tecnologica o delle politiche europee di prevenzione, Ama e Comune devono integrare il costo della capacità inutilizzata dell’impianto in costruzione a Santa Palomba. Se i ricavi ottenuti dalla vendita dell’energia risultassero inferiori alle attese, la tariffa pagata da Ama potrebbe aumentare per compensare la perdita del concessionario e scaricarsi sui contribuenti che pagano la Tari. Non è previsto l’obbligo di smantellamento al termine della concessione; vi è, invece, il trasferimento al concedente dei rischi collegati a modifiche normative, tassi di interesse e costi assicurativi. La domanda politica diventa inevitabile: è accettabile proteggere per trent’anni l’equilibrio economico di un gestore privato se l’eventuale squilibrio deve poi essere assorbito dai conti pubblici? Anche di questo dovrà tenere conto il giudice del Tar il prossimo 7 ottobre 2026
◆ L’analisi di MARCO ALTERI
► Un partenariato pubblico-privato dovrebbe prevedere che il soggetto privato realizza e gestisce l’opera e si assume una parte effettiva del rischio economico. Se invece ricavi, costi e redditività vengono protetti dall’intervento pubblico, siamo ancora davanti a un investimento privato oppure a un’operazione sostenuta, direttamente o indirettamente, dai contribuenti? In questi giorni il dibattito sul deficit sopra il 3% ha riacceso i riflettori sulla sostenibilità della finanza pubblica e anche il termovalorizzatore di Roma sta rappresentando una zavorra. Il contratto di concessione, inoltre, individua una serie di condizioni che, considerate nel loro insieme, potrebbero configurare vantaggi selettivi a favore del gestore.
 Il primo esempio riguarda l’obbligo di conferire all’impianto almeno 600.000 tonnellate di rifiuti ogni anno per oltre trent’anni. Questo vincolo garantirebbe al concessionario un flusso stabile di materia da trattare, e quindi di entrate, riducendo fortemente il rischio che in futuro la quantità di rifiuti diminuisca per effetto del riciclo, dell’innovazione tecnologica o delle politiche europee di prevenzione. Ma se i rifiuti disponibili fossero inferiori alle previsioni, chi sopporterebbe il costo della capacità inutilizzata? Il gestore oppure il sistema pubblico che ha garantito i conferimenti? La risposta è: Ama e il Comune di Roma. A questa protezione si aggiungerebbero un contributo pubblico a fondo perduto per gli impianti accessori, l’assenza di un obbligo di smantellamento al termine della concessione e il trasferimento al concedente di rischi collegati a modifiche normative, tassi di interesse e costi assicurativi. Sono condizioni compatibili con quelle che accetterebbe un investitore privato prudente oppure alleggeriscono costi che, normalmente, dovrebbero rimanere nel bilancio dell’impresa?
Particolarmente delicato è poi il meccanismo tariffario. La concessione prevederebbe un prezzo di conferimento indicizzato e un sistema di loss sharing: se i ricavi ottenuti dalla vendita dell’energia risultassero inferiori alle attese, la tariffa pagata da Ama potrebbe aumentare per compensare la perdita del concessionario. In altri termini, il privato conserverebbe la stabilità economica dell’operazione, mentre una parte delle oscillazioni del mercato energetico ricadrebbe sul soggetto pubblico e, in ultima analisi, sui contribuenti che pagano la Tari. Non si tratta soltanto di stabilire se singole clausole siano favorevoli. Il vero nodo è la loro combinazione: quantità garantite, prezzo indicizzato, protezione dai ricavi energetici insufficienti, contributi pubblici, opere viarie e possibili costi finali di dismissione trasferiti alla collettività.
 Qui emerge il problema della finanza pubblica. Un partenariato può essere classificato fuori dal bilancio pubblico solo quando il privato sopporta realmente il rischio di costruzione e almeno uno tra il rischio di domanda e quello di disponibilità. Se, invece, la sostanza economica dell’operazione mostra che una parte prevalente dei rischi rimane alla pubblica amministrazione, l’investimento potrebbe essere riclassificato on balance. In quel caso il costo non sarebbe più soltanto una sequenza futura di pagamenti contrattuali: entrerebbe nella contabilità pubblica come investimento, con effetti sul deficit e sul debito. Una riclassificazione non sarebbe quindi un dettaglio tecnico. Potrebbe restringere gli spazi disponibili per altre politiche pubbliche, imponendo nuove coperture, riduzioni di spesa o rinvii di misure fiscali. La domanda politica diventa inevitabile: è accettabile proteggere per decenni l’equilibrio economico di un gestore privato se l’eventuale squilibrio deve poi essere assorbito dai conti pubblici?
E cosa accadrebbe se intervenisse la Commissione europea? L’apertura di un approfondimento non comporterebbe automaticamente l’illegittimità della concessione. La Commissione dovrebbe verificare la presenza cumulativa di risorse pubbliche, vantaggio economico, selettività, effetti sulla concorrenza e sugli scambi europei. Se però accertasse un aiuto illegale e incompatibile, potrebbe ordinare allo Stato di recuperare dal beneficiario il vantaggio ricevuto, maggiorato degli interessi, allo scopo di ripristinare la situazione concorrenziale precedente. Un simile esito potrebbe imporre la revisione delle clausole economiche, delle garanzie e dell’allocazione dei rischi. Soprattutto, farebbe emergere una contraddizione di fondo: può definirsi davvero privato un investimento la cui redditività è protetta dal pubblico, mentre perdite, infrastrutture e passività future rischiano di restare alla collettività?
Intanto la possibilità di uscire dalla procedura di infrazione per l’Italia inciampa anche sul partenariato pubblico privato del termovalorizzatore di Roma, che privatizza la rendita e socializza il rischio. Anche di questo dovrà tenere conto il giudice del Tar il 7 ottobre 2026: non solo della legittimità formale degli atti, ma della sostanza economica dell’operazione, dell’effettiva allocazione dei rischi e delle possibili ricadute sui conti pubblici e sui cittadini. © RIPRODUZIONE RISERVATA
